


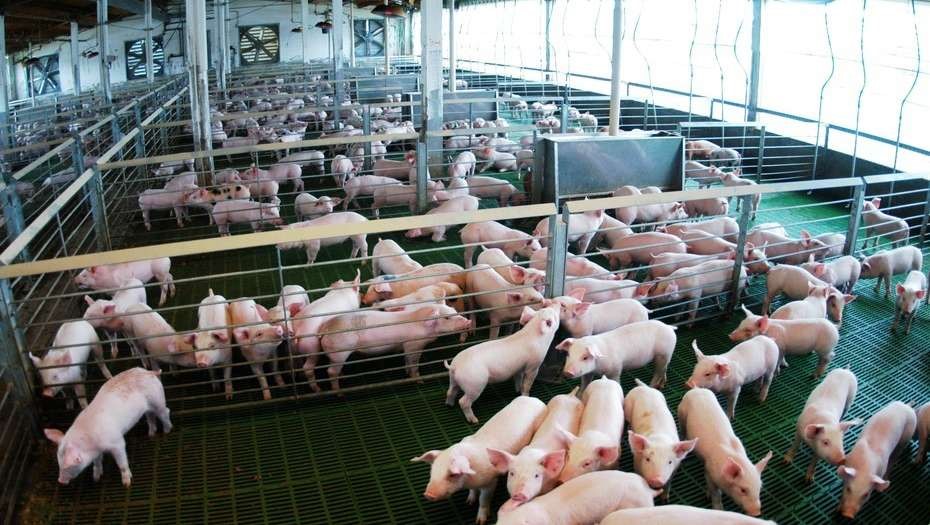
En agosto, el capón argentino cotizó cerca de un 62% por encima de la referencia brasileña. Según un informe realizado por el Instituto de Estudios sobre la Realidad Argentina y Latinoamericana(IERAL), se trató de la séptima brecha más alta desde febrero de 2015. Además, la diferencia lleva cuatro meses consecutivos por encima del 50%.
El informe señala que el principal motivo de ese desacople fue la caída del precio en Brasil. Allí, el cerdo vivo pasó de unos US$ 1,46 por kilo en enero a US$ 0,89 en agosto, una baja cercana al 40% en siete meses. Mientras que en Argentina, el capón promedió US$ 1,45 por kilo en agosto y se mantuvo dentro del rango observado en años anteriores.
Entre enero y junio, los establecimientos brasileños bajo inspección sanitaria obtuvieron 2,93 millones de toneladas de carne porcina, un 6,4% más que en el mismo período de 2025. Ese aumento obliga a colocar mayores volúmenes tanto en el mercado interno como en el externo.
En este contexto, la Argentina fue uno de los destinos que absorbió parte de esa oferta. Las 41.400 toneladas enviadas por Brasil entre enero y agosto constituyeron el mayor volumen registrado para esos meses desde al menos 2010 y multiplicaron por más de siete las ventas de 2024.

Efecto sobre el mercado local
El avance de las compras externas convive con una mayor producción nacional. En los doce meses terminados en agosto, Argentina obtuvo unas 877.000 toneladas de carne porcina, un 11,5% más que un año antes y el mayor nivel de la serie analizada por el IERAL.
Las importaciones representaron alrededor del 6,2% del consumo aparente en ese período. Por eso, hasta ahora, no se observa un desplazamiento masivo de la producción local. Sin embargo, su impacto podría sentirse sobre todo en la formación de precios, ya que contar con carne brasileña más barata amplía las opciones de abastecimiento de frigoríficos, industrias y cadenas comerciales.
¿Cuánto puede durar esa presión?

Para una granja independiente de referencia en Santa Catarina, el IERAL estimó en agosto un costo de US$ 1,23 por kilo vivo frente a un precio de US$ 0,89. Ese margen negativo indica que las cotizaciones brasileñas difícilmente puedan sostenerse indefinidamente en los niveles actuales.
Los animales que hoy llegan al mercado responden a decisiones tomadas meses atrás y no todas las granjas brasileñas tienen los mismos costos. Mientras persista la brecha, el desafío para la cadena argentina será sostener su competitividad tanto en la productividad de los establecimientos como en los costos de logística, energía, financiamiento e impuestos.